Ocho de cada diez afores reprueban en registro de cuentas
Un reciente análisis revela deficiencias críticas en las administradoras de fondos, donde el 25% de los trabajadores desconoce el estatus de sus ahorros.
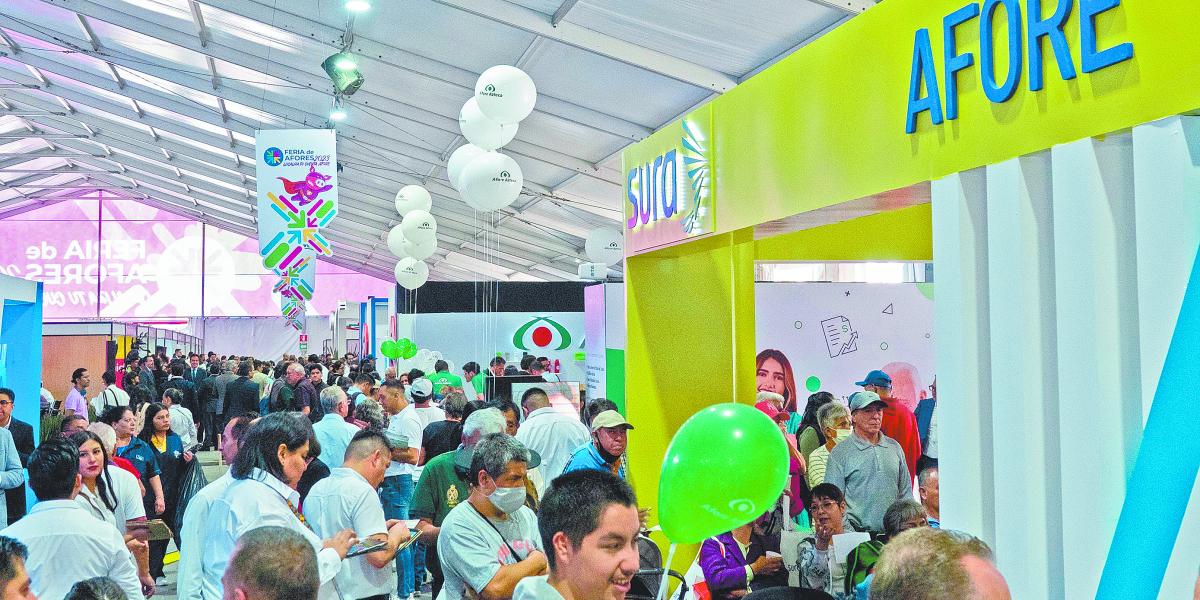
De las diez administradoras de fondos para el retiro (afores) que operan actualmente en el mercado mexicano, ocho han sido calificadas como reprobadas en lo que respecta al avance del registro de cuentas de sus usuarios. Esta evaluación, dada a conocer este 8 de octubre de 2026, pone de relieve una problemática estructural en el sistema de pensiones del país, donde la falta de actualización de datos y la desinformación de los ahorradores continúan siendo los principales obstáculos para la consolidación del patrimonio de los trabajadores.
Los datos indican que, a pesar de los esfuerzos institucionales por fomentar una mayor cultura financiera, persiste un rezago significativo en la gestión operativa de estas entidades. Actualmente, se estima que el 25% de las cuentas registradas en el sistema pertenece a personas que desconocen la existencia de su fondo o no han logrado concretar los trámites necesarios para su correcta administración, lo que dificulta el acceso a sus recursos en el futuro.
Especialistas en el sector financiero señalan que esta falta de avance no solo afecta la transparencia de los estados de cuenta, sino que incrementa los riesgos de que los trabajadores pierdan contacto con sus ahorros a largo plazo. La falta de comunicación efectiva entre las administradoras y sus clientes ha derivado en un escenario donde las instituciones fallan en los indicadores de cumplimiento administrativo exigidos por las autoridades reguladoras.
Ante este panorama, diversas voces han solicitado a la Comisión Nacional del Sistema de Ahorro para el Retiro que refuerce sus mecanismos de supervisión y sanción para garantizar que las administradoras cumplan con sus obligaciones de registro y actualización. El objetivo central es que los trabajadores mexicanos cuenten con la certeza jurídica y administrativa sobre sus fondos de retiro, evitando que una cuarta parte de la población trabajadora permanezca en la incertidumbre sobre su bienestar financiero futuro.